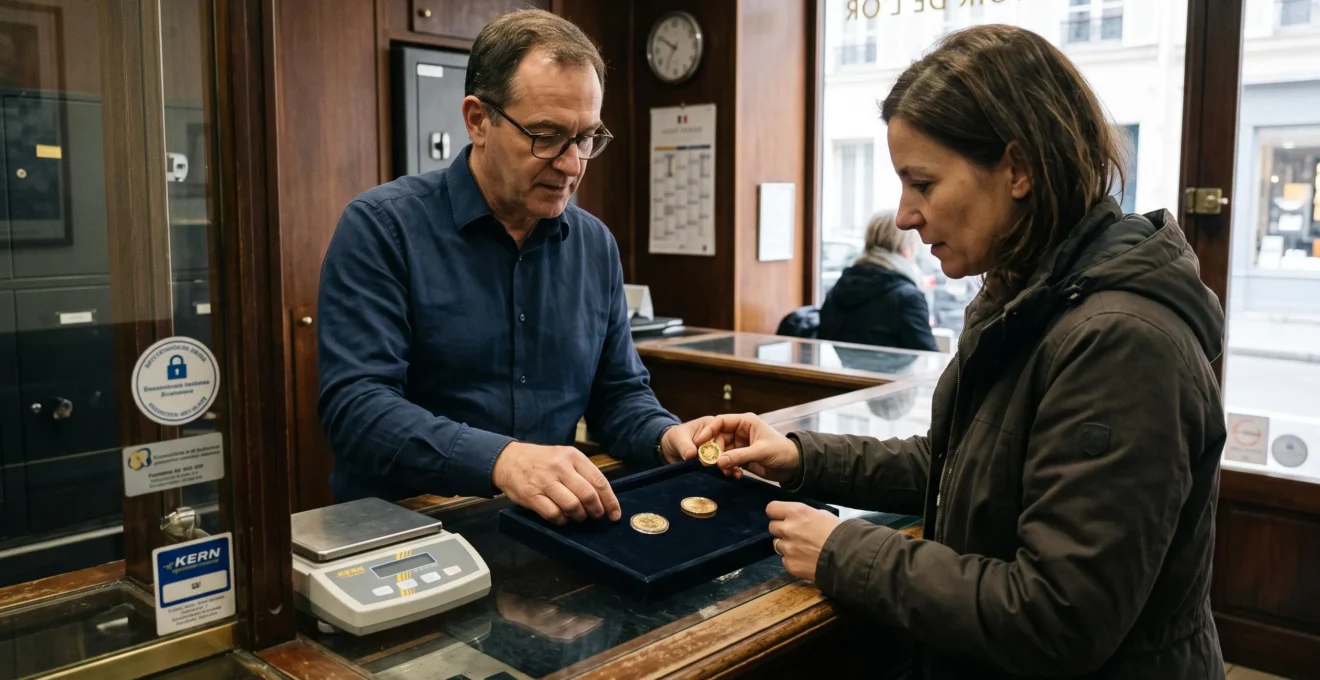
Lorsque l’inflation réduit le pouvoir d’achat et que les marchés financiers traversent des turbulences, investir dans l’or peut sembler une solution rassurante. Ce métal précieux possède une particularité : sa valeur ne dépend pas directement des résultats d’une entreprise ni de la capacité de remboursement d’un État. Pourtant, son prix fluctue, parfois fortement, et sa détention entraîne des coûts.
Consacrer 10 % de son patrimoine financier investissable à l’or constitue une hypothèse de diversification, pas une garantie contre les crises. L’objectif consiste à introduire un actif dont les réactions économiques peuvent différer de celles des actions, des obligations ou de l’immobilier. La pertinence de cette allocation dépend de vos autres placements, de votre horizon et de votre besoin de liquidités.
Avant d’acheter des pièces Napoléon, un Krugerrand ou un produit coté, il faut donc examiner trois dimensions : la protection réellement recherchée, le coût total de détention et les conditions de revente. Une stratégie patrimoniale solide doit rester viable même lorsque l’or traverse plusieurs années de baisse.
L’essentiel pour investir dans l’or sans déséquilibrer son patrimoine
- Une allocation de 10 % peut contribuer à diversifier un portefeuille, mais ne protège pas automatiquement contre toutes les crises ou contre l’inflation.
- L’or physique offre une détention tangible ; les produits cotés facilitent généralement les transactions, avec des risques et des frais différents.
- Conservez une épargne de précaution, comparez les coûts d’achat et de stockage, et définissez vos règles de revente avant d’investir.
- Pourquoi l’or a-t-il fortement progressé en 20 ans alors que l’euro perdait du pouvoir d’achat ?
- Pourquoi un livret peut-il rapporter des intérêts relativement sûrs tandis qu’une action peut perdre 30 % ou gagner 40 % ?
- Supports d’épargne : comment choisir entre livrets, fonds euros, SCPI et actions selon vos projets ?
- L’erreur de l’investisseur anxieux qui place 50 % de son capital en or et compromet sa diversification
- Or physique ou ETF : quelle forme privilégier pour un investissement de 15 000 € ?
- Comment acheter des pièces d’or Napoléon ou Krugerrand en limitant le risque de contrefaçon ?
- Comment sécuriser 20 000 € d’or physique : coffre à domicile ou location de coffre bancaire ?
- Pourquoi épargner 300 € par mois pendant 20 ans peut-il produire 120 000 € au lieu de 72 000 € ?
Pourquoi l’or a-t-il fortement progressé en 20 ans alors que l’euro perdait du pouvoir d’achat ?
L’or a bénéficié, sur de longues périodes, de la recherche de valeurs refuges, des incertitudes monétaires et de la demande d’investissement. Son appréciation en euros peut également être amplifiée par une dépréciation de la monnaie européenne. Mais une hausse nominale importante ne représente pas intégralement un enrichissement réel : il faut retirer l’effet de l’inflation et les coûts de détention.
L’affirmation selon laquelle l’or aurait gagné exactement 450 % en vingt ans nécessite de fixer deux dates, une devise et une référence de cotation identiques. Les données historiques fournies ici ne permettent pas de valider précisément ce pourcentage. Il serait donc trompeur de l’utiliser comme une performance universelle ou reproductible.
La comparaison avec le pouvoir d’achat peut néanmoins être établie. Selon la série statistique de l’Insee sur l’évolution des prix à la consommation, l’indice annuel français est passé de 73,85 en 2006 à 100 en 2025, en base 2025.
Cette évolution représente une hausse cumulée des prix d’environ 35,4 %. Autrement dit, un panier coûtant 10 000 € en 2006 aurait coûté approximativement 13 541 € en 2025, à composition identique. Un capital de 10 000 € conservé sans rémunération aurait perdu environ 26,2 % de son pouvoir d’achat initial.
Pour apprécier le rendement réel de l’or, le calcul pertinent consiste à diviser son coefficient de progression nominale par celui de l’inflation, puis à retrancher un. Il faut ensuite considérer les frais et la fiscalité applicables.
Autre mécanisme important : le cours international de l’or est généralement exprimé en dollars. Pour un investisseur européen, son prix en euros dépend donc à la fois du métal et du taux EUR/USD. Un euro plus faible peut soutenir la valorisation en euros ; un euro plus fort peut produire l’effet inverse.
Lors des crises, l’or peut bénéficier de la recherche de sécurité, mais il peut aussi baisser lorsque les investisseurs vendent leurs actifs pour obtenir des liquidités. Sa corrélation avec les actions n’est pas constante.
5,3 % par an
Performance moyenne annuelle historique d’un portefeuille comprenant 10 % d’or dans une simulation de la Monnaie de Paris sur 25 ans, contre 4,5 % pour le portefeuille de référence sans or.
Analyse de la Monnaie de Paris sur la diversification par l’or
Cette simulation compare notamment un portefeuille réparti à parts égales entre actions européennes, obligations européennes, monétaire en euros et immobilier, puis des variantes comportant 5 % ou 10 % d’or. Les résultats sont propres à cette construction et à la période étudiée : ils ne démontrent pas qu’une allocation de 10 % est toujours optimale.
L’or doit ainsi être considéré comme un outil de diversification potentielle. Pour savoir quelle place lui réserver, il faut d’abord distinguer les risques que supportent les autres placements.
Pourquoi un livret peut-il rapporter des intérêts relativement sûrs tandis qu’une action peut perdre 30 % ou gagner 40 % ?
Un livret réglementé français protège le capital nominal dans son cadre légal et verse des intérêts dont le taux est fixé réglementairement. Une action représente une participation dans une entreprise : sa valeur dépend des bénéfices attendus, des conditions économiques et des marchés. Elle peut donc connaître des variations importantes, positives ou négatives, sans garantie de récupération du capital investi.
Le chiffre de 3 % parfois associé aux livrets ne constitue pas un rendement permanent. En France, le Livret A rémunère 1,7 % par an depuis le 1er août 2026, comme l’indique l’actualité de Service Public sur les taux du Livret A et du LEP. Le LEP affiche 2,5 % sur la même période réglementaire.
Trois risques doivent être séparés :
- La perte nominale : récupérer moins d’euros que le montant initialement investi.
- La volatilité : subir une baisse de valorisation qui peut être temporaire, mais dont la récupération n’est pas garantie.
- L’érosion monétaire : conserver le même capital en euros tout en perdant du pouvoir d’achat.
Un livret peut éviter les deux premiers risques dans son cadre réglementaire, sans neutraliser nécessairement le troisième. Par exemple, avec une rémunération hypothétique de 1,7 % et une inflation de 3 %, le rendement réel serait d’environ -1,26 % sur un an.
Imaginons maintenant un portefeuille de 30 000 € comprenant 10 000 € de liquidités, 17 000 € d’actions et 3 000 € d’or. Dans un scénario purement pédagogique où les actions reculent de 30 %, l’or progresse de 10 % et les liquidités restent nominalement stables, sa valeur passerait à 25 200 €, avant intérêts, frais et fiscalité.
La poche d’or atténuerait ici la baisse des actions, sans l’effacer. Dans un autre scénario, les actions et l’or pourraient diminuer simultanément. Aucune corrélation favorable ne doit être supposée permanente.
Le délai de récupération de l’argent est donc déterminant. Une dépense prévue dans quelques mois doit généralement être financée par des fonds disponibles et peu exposés aux fluctuations. À l’inverse, un capital destiné à un projet lointain peut supporter davantage de volatilité, selon la situation de l’investisseur.
La question n’est donc pas de désigner un placement systématiquement supérieur, mais d’attribuer à chaque support une fonction cohérente avec les projets à financer.
Supports d’épargne : comment choisir entre livrets, fonds euros, SCPI et actions selon vos projets ?
Le choix d’un support d’épargne dépend d’abord de la date à laquelle vous aurez besoin de votre argent. Les livrets conviennent généralement aux dépenses proches et à la réserve de sécurité. Les fonds en euros recherchent une stabilité contractuelle, les SCPI exposent à l’immobilier et les actions visent davantage la croissance à long terme, avec des risques différents.
Une comparaison pertinente doit intégrer simultanément la disponibilité des fonds, les frais et la possibilité de perdre du capital.
| Support | Fonction principale | Risques et contraintes |
|---|---|---|
| Livrets réglementés | Épargne de précaution et projets proches | Rendement variable dans le temps, inflation potentiellement supérieure |
| Fonds en euros | Recherche de stabilité au sein d’une assurance-vie | Garanties selon le contrat, frais et conditions de retrait |
| SCPI | Diversification immobilière et revenus potentiels | Capital et revenus non garantis, frais et liquidité parfois limitée |
| Actions | Recherche de croissance sur longue durée | Volatilité, pertes possibles et risque de change |
| Or | Diversification face à certains chocs | Absence de revenu intrinsèque, fluctuations et coûts de détention |
Pour calculer une éventuelle allocation de 10 %, ne partez pas mécaniquement de la totalité de vos avoirs. Identifiez d’abord les sommes réservées aux dépenses certaines et à l’épargne de précaution. Examinez ensuite le capital financier réellement disponible pour un investissement de longue durée.
Exemple hypothétique : un ménage détient 100 000 € d’actifs financiers, dont 20 000 € nécessaires à sa réserve de sécurité et 10 000 € destinés à des travaux proches. Le capital restant investissable s’élève à 70 000 €. Une hypothèse de 10 % représenterait alors 7 000 € d’or, et non 10 000 €.
L’immobilier détenu, les crédits et les autres expositions doivent être examinés séparément. Une personne possédant déjà plusieurs biens immobiliers peut être fortement exposée à des actifs peu liquides. Un investisseur concentré sur des actions internationales supporte, lui, des risques boursiers et monétaires.
Trois profils fictifs illustrent des arbitrages différents :
- Un ménage préparant un achat immobilier proche privilégie la disponibilité et peut choisir de ne pas ajouter d’or.
- Un actif disposant d’une réserve de sécurité et d’un horizon de quinze ans peut envisager une petite poche d’or aux côtés d’actifs de croissance.
- Un retraité ayant des retraits réguliers à financer peut privilégier des réserves liquides suffisantes avant toute exposition supplémentaire au métal.
Une fois les besoins de liquidité couverts, la diversification doit aussi éviter un autre piège : concentrer une part excessive du patrimoine dans l’actif considéré comme le plus rassurant.
L’erreur de l’investisseur anxieux qui place 50 % de son capital en or et compromet sa diversification
Consacrer la moitié de son patrimoine financier à l’or peut transformer une recherche de protection en risque de concentration. Le métal ne produit ni intérêt ni dividende : sa performance dépend essentiellement de son prix de revente. Une allocation aussi élevée expose donc fortement le patrimoine à un seul marché, même si celui-ci est perçu comme défensif.
La différence avec les actifs productifs est essentielle. Une entreprise peut créer des bénéfices et les réinvestir ; une obligation peut verser des intérêts selon ses conditions. L’or physique ne génère aucun flux financier intrinsèque pendant sa détention.
Pour illustrer l’effet de concentration, considérons trois portefeuilles hypothétiques de 100 000 €, composés uniquement d’actions et d’or. Les scénarios suivants ne sont ni des prévisions ni des simulations historiques.
| Allocation | Crise : actions -30 %, or +20 % | Croissance : actions +40 %, or -10 % |
|---|---|---|
| 0 % or, 100 % actions | 70 000 € | 140 000 € |
| 10 % or, 90 % actions | 75 000 € | 135 000 € |
| 50 % or, 50 % actions | 95 000 € | 115 000 € |
Dans cet exemple simplifié, l’allocation la plus riche en or amortit mieux la crise, mais bénéficie beaucoup moins de la progression des actions. Les résultats ignorent les frais, la fiscalité et l’inflation, qui modifieraient les valeurs réelles.
La concentration peut également amplifier les erreurs comportementales. Après une forte hausse de l’or, la peur d’une crise imminente peut pousser à acheter au prix fort. Une correction ultérieure peut ensuite provoquer une vente précipitée.
Avant d’investir, posez-vous une question concrète : quelle perte temporaire pourriez-vous supporter sur votre poche d’or sans vendre sous l’effet de l’inquiétude ? Si une baisse de 20 % sur 15 000 € — soit 3 000 € — vous conduirait à abandonner votre stratégie, votre exposition envisagée mérite probablement d’être revue.
Une méthode consiste à fixer une allocation cible et une bande de tolérance. Par exemple, une cible hypothétique de 10 % accompagnée d’une zone de 8 à 12 % permet d’identifier les dérives. Le rééquilibrage éventuel doit toutefois tenir compte des coûts de transaction, de la fiscalité et des besoins futurs.
Une allocation mesurée ne dispense cependant pas de choisir le bon véhicule d’investissement : les différences entre pièces physiques et produits financiers peuvent peser sensiblement sur le résultat final.
Or physique ou ETF : quelle forme privilégier pour un investissement de 15 000 € ?
Pour investir 15 000 € dans l’or, le choix dépend de votre objectif principal. Les pièces et lingots permettent une détention directe d’un actif tangible, mais impliquent conservation, assurance et frais de revente. Les produits cotés facilitent généralement les achats fractionnés et les ventes, sans donner nécessairement un droit direct sur le métal physique.
Le terme ETF est souvent employé de manière générique pour désigner les placements boursiers sur l’or. Il faut pourtant distinguer les fonds, les ETC adossés à de l’or et les instruments synthétiques. Leur structure juridique, leur exposition à une contrepartie et leurs droits sur le sous-jacent peuvent différer.
Un produit présenté comme adossé à de l’or physique ne signifie pas automatiquement que chaque investisseur peut demander la livraison de pièces ou de lingots. Les documents contractuels doivent préciser les droits exacts du porteur.
Pour comparer les coûts, voici un scénario entièrement hypothétique, sans prétention à représenter les tarifs du marché.
| Élément | Or physique | Produit coté |
|---|---|---|
| Coût d’entrée supposé | 3 %, soit 450 € | 0,2 %, soit 30 € |
| Coût annuel supposé | 100 € de conservation | 0,25 %, soit environ 37,50 € la première année |
| Coût de sortie supposé | 2 %, soit 300 € sur une base inchangée | 0,2 %, soit 30 € |
| Liquidité | Dépend des négociants et de la forme détenue | Dépend des horaires, volumes et conditions de marché |
Dans cette illustration, avec un cours supposé constant, les coûts cumulés sur cinq ans seraient d’environ 1 250 € pour l’or physique et 247,50 € pour le produit coté, avant fiscalité et autres frais éventuels. Sur dix ans, ils atteindraient respectivement environ 1 750 € et 435 €. Ces calculs simplifiés ne tiennent pas compte des variations de valorisation ni de leur incidence sur certains frais.
Le résultat réel peut être très différent : un stockage personnel peut coûter davantage au départ mais peu ensuite, tandis que les frais d’un produit financier se prolongent pendant toute sa détention.
La fiscalité doit également entrer dans le calcul. Pour un résident fiscal français, la vente de métaux précieux peut relever d’une taxe forfaitaire de 11 % du prix de cession, à laquelle s’ajoute 0,5 % de CRDS, ou, sous conditions, du régime des plus-values sur biens meubles.
La fiche du ministère de l’Économie sur la fiscalité de la vente des objets précieux précise notamment l’importance de justifier la date et le prix d’acquisition pour exercer l’option applicable. Une exonération peut intervenir après plus de 22 ans de détention dans les conditions prévues.
La fiscalité des produits financiers exposés à l’or relève de règles distinctes, selon leur nature et leur enveloppe de détention. Les dispositions françaises ne doivent pas être transposées automatiquement aux autres pays francophones.
Pour un investisseur recherchant avant tout la possession d’un actif tangible, l’or physique peut être cohérent malgré ses contraintes. Pour celui qui privilégie les arbitrages et la simplicité des transactions, un produit coté peut être plus adapté, sous réserve d’en comprendre les risques.
Si la décision porte sur des pièces physiques, la qualité de l’achat devient déterminante : une prime excessive ou une contrefaçon peut compromettre la protection recherchée dès le premier jour.
Comment acheter des pièces d’or Napoléon ou Krugerrand en limitant le risque de contrefaçon ?
Pour limiter le risque de faux, achetez auprès d’un professionnel identifiable, comparez les caractéristiques physiques des pièces et exigez une facture détaillée. Le poids, le diamètre, le titre et la quantité d’or fin doivent être cohérents avec le modèle proposé. Ces vérifications réduisent certains risques, mais une expertise professionnelle reste nécessaire en cas de doute sérieux.
Le Napoléon de 20 francs et le Krugerrand d’une once ne sont pas directement comparables par leur prix unitaire. Le premier contient environ 5,81 grammes d’or fin pour une masse totale proche de 6,45 grammes, avec un titre de 900 millièmes et un diamètre généralement voisin de 21 mm. Le Krugerrand d’une once contient environ 31,10 grammes d’or fin, pour une masse totale d’environ 33,93 grammes, un titre de 916,7 millièmes et un diamètre voisin de 32,77 mm.
Ces caractéristiques correspondent aux modèles courants mentionnés ; elles doivent être vérifiées selon le millésime et la pièce exacte.
Pour comparer deux offres, divisez le prix demandé par la quantité d’or fin. Une pièce proposée à un prix élevé peut être intéressante ou non selon sa prime, son état, sa rareté éventuelle et les conditions de reprise.
Exemple purement hypothétique : une pièce contenant 5,81 grammes d’or fin vendue 650 € revient à environ 111,88 € par gramme d’or fin. Ce chiffre n’est pas une cotation actuelle ; il illustre uniquement la méthode de comparaison.
Un contrôle visuel ou un simple test à l’aimant ne garantit pas l’authenticité. Certaines contrefaçons peuvent reproduire l’apparence et une partie des caractéristiques physiques d’une pièce véritable. Un professionnel équipé peut réaliser des examens non destructifs complémentaires.
La facture doit identifier précisément les pièces acquises, leur quantité, leur prix et, lorsque cela est possible, leurs caractéristiques distinctives. Elle joue également un rôle important pour la traçabilité patrimoniale et les justificatifs fiscaux ultérieurs.
Les cinq vérifications avant d’acheter une pièce d’or
- Contrôlez l’identité et l’existence légale du vendeur ; conservez une fiche avec ses coordonnées et ses références professionnelles.
- Demandez une offre écrite précisant le modèle, la quantité, l’état et le prix ; gardez ce devis.
- Vérifiez le poids, le titre et le diamètre annoncés ; établissez une fiche comparative des caractéristiques.
- Calculez le prix par gramme d’or fin et confrontez les conditions de reprise de plusieurs négociants ; conservez votre tableau de comparaison.
- Exigez une facture descriptive et les conditions de vente ; archivez ces documents avec les preuves de paiement.
La revente doit être envisagée dès l’acquisition. Une pièce largement reconnue peut faciliter la recherche d’un acheteur, mais sa liquidité et son prix de reprise restent variables. Une prime élevée payée à l’achat n’est pas nécessairement récupérable.
Une fois les pièces acquises, la sécurité ne dépend plus seulement de leur authenticité : leur conservation et leur accessibilité deviennent des enjeux patrimoniaux à part entière.
Comment sécuriser 20 000 € d’or physique : coffre à domicile ou location de coffre bancaire ?
Pour conserver 20 000 € d’or physique, le choix entre domicile et coffre externe dépend de la sécurité recherchée, de la fréquence d’accès et des garanties d’assurance. Un coffre domestique permet une disponibilité plus directe, mais expose au risque de cambriolage. Un coffre bancaire ou spécialisé ajoute des contraintes d’accès et des frais, sans garantir automatiquement une couverture intégrale.
La première étape consiste à vérifier les garanties réellement applicables. Une assurance habitation classique ne couvre pas nécessairement les métaux précieux à hauteur de leur valeur totale. De même, la location d’un coffre bancaire ne signifie pas que son contenu est automatiquement assuré pour 20 000 €.
Il faut examiner le plafond d’indemnisation, les exclusions, les franchises, les exigences de protection et les justificatifs à fournir en cas de sinistre.
Un coffre domestique peut nécessiter un équipement adapté, une installation conforme aux exigences contractuelles et une protection contre le vol. Un coffre externe réduit certains risques liés au domicile, mais impose des déplacements et dépend des horaires ou des modalités d’accès de l’établissement.
Le coût complet doit être rapporté à la valeur détenue. Dans un scénario hypothétique, une location et une assurance représentant ensemble 200 € par an correspondent à 1 % d’un stock d’or de 20 000 € chaque année, avant variation du cours. Sur dix ans, ce coût cumulé atteindrait 2 000 €, à tarifs inchangés.
Un coffre domestique suppose un calcul différent : achat, installation, assurance complémentaire éventuelle et remplacement du matériel. Il faut également considérer le coût des déplacements vers un coffre externe.
La conservation spécialisée constitue une troisième possibilité. Elle nécessite de vérifier l’identification du métal, les conditions contractuelles de propriété, la couverture d’assurance, les modalités de restitution et les frais applicables.
Enfin, la sécurité doit inclure la continuité patrimoniale. Un inventaire confidentiel, des preuves d’acquisition conservées séparément et des dispositions d’accès légal pour les personnes habilitées peuvent éviter des difficultés en cas d’incapacité ou de succession. Les modalités doivent être compatibles avec les contrats et les règles successorales applicables.
Un stockage bien organisé protège les actifs détenus, mais ne suffit pas à construire un patrimoine durable : la régularité de l’épargne et la répartition des investissements restent tout aussi importantes.
À retenir pour construire une stratégie durable
- La réserve de sécurité et les projets proches doivent être financés avant d’exposer une partie du patrimoine à l’or.
- L’or peut compléter des placements productifs, mais ne remplace pas les mécanismes de revenus et de capitalisation.
- Les versements réguliers et le rééquilibrage permettent de piloter progressivement la part de chaque actif sans dépendre d’un seul scénario de marché.
Pourquoi épargner 300 € par mois pendant 20 ans peut-il produire 120 000 € au lieu de 72 000 € ?
Épargner 300 € chaque mois pendant vingt ans représente 72 000 € de versements. Atteindre 120 000 € suppose que le capital accumulé génère une performance positive au fil du temps. Ce résultat est mathématiquement possible avec la capitalisation, mais dépend du rendement obtenu, des frais, de la fiscalité et de la régularité des versements. Il n’est jamais garanti.
Avec 240 versements mensuels de 300 € effectués en fin de mois et une capitalisation mensuelle à taux constant, atteindre environ 120 000 € exige un rendement mensuel proche de 0,405 %, soit approximativement 4,97 % par an en taux effectif. Cette hypothèse est purement pédagogique et ne représente pas une promesse de rendement.
Le mécanisme des intérêts composés repose sur le fait que les gains conservés peuvent produire de nouveaux gains. Il s’applique aux intérêts réinvestis et, plus largement, à la capitalisation des performances d’un portefeuille, avec des trajectoires qui peuvent être irrégulières.
L’or physique ne verse aucun revenu. Sa valorisation repose sur l’évolution de son prix. Il serait donc incorrect de lui attribuer automatiquement le même rendement régulier qu’à un support productif.
Pour illustrer différentes trajectoires, voici des résultats approximatifs pour 300 € versés chaque fin de mois pendant vingt ans, avec des rendements constants hypothétiques, avant frais, fiscalité et inflation.
| Rendement annuel effectif supposé | Versements cumulés | Capital final approximatif |
|---|---|---|
| 0 % | 72 000 € | 72 000 € |
| 2 % | 72 000 € | 88 100 € |
| 4 % | 72 000 € | 109 200 € |
| 5 % | 72 000 € | 120 400 € |
Ces montants ne constituent pas des prévisions. Les marchés ne progressent pas de manière régulière et une mauvaise séquence de performances peut modifier sensiblement le résultat, surtout lorsque des retraits sont nécessaires.
Cas pratique : répartir 300 € d’épargne mensuelle
Un investisseur fictif disposant déjà d’une réserve de sécurité choisit de répartir ses 300 € mensuels entre 240 € de supports de croissance, 30 € de placements liquides et 30 € d’exposition à l’or. Cette répartition illustre une allocation de 10 % des nouveaux versements à l’or, sans prétendre convenir à tous les patrimoines.
Sur vingt ans, les versements cumulés seraient respectivement de 57 600 €, 7 200 € et 7 200 €. Les valeurs finales dépendraient des performances propres à chaque support, des frais, de la fiscalité et de l’inflation. La proportion finale d’or pourrait donc être supérieure ou inférieure à 10 %.
Le suivi doit porter sur la valeur réelle du patrimoine et sur l’avancement des projets. Une revue périodique permet de vérifier si les réserves disponibles restent suffisantes, si l’exposition à l’or a dérivé et si les futurs versements doivent être réorientés.
La prochaine action consiste à dresser un inventaire de vos placements, de vos dépenses prévisibles et de votre horizon d’investissement. Vous pourrez ensuite tester plusieurs allocations, dont une hypothèse à 10 % d’or, en intégrant les coûts et les risques avant de prendre une décision.
Peut-on perdre de l’argent en investissant dans l’or ?
Oui. Le cours de l’or peut baisser, parfois fortement, et les frais d’achat, de conservation ou de revente peuvent accentuer les pertes. Même si son prix augmente, le gain réel peut rester faible ou négatif après inflation et fiscalité.
Faut-il acheter tout son or en une seule fois ?
Un achat unique fixe immédiatement le prix d’entrée de toute la position. Des achats échelonnés répartissent les points d’entrée dans le temps, sans garantir un meilleur prix moyen. Le choix dépend de la trésorerie disponible, des frais par transaction et de l’allocation recherchée.
L’or est-il toujours exonéré de TVA à l’achat en France ?
Non, il faut vérifier que le produit remplit les conditions de qualification de l’or d’investissement ouvrant droit à l’exonération prévue par la réglementation française. Toutes les pièces de collection, bijoux et objets en or ne relèvent pas automatiquement du même régime.
Comment transmettre des pièces d’or à ses héritiers ?
Il est utile de conserver un inventaire, les factures et les informations nécessaires à l’identification et à l’accès légal aux biens. La transmission relève des règles successorales et fiscales applicables. Un notaire peut aider à organiser cette transmission sans compromettre la confidentialité des lieux de conservation.
Une allocation de 10 % d’or convient-elle aussi à un petit patrimoine ?
Pas nécessairement. Pour un patrimoine modeste, la priorité peut être de constituer une réserve de sécurité et de financer les dépenses prévues. Les frais fixes et les primes sur les petites quantités d’or physique peuvent également représenter une proportion importante de l’investissement. Le pourcentage pertinent dépend donc de la situation financière globale.