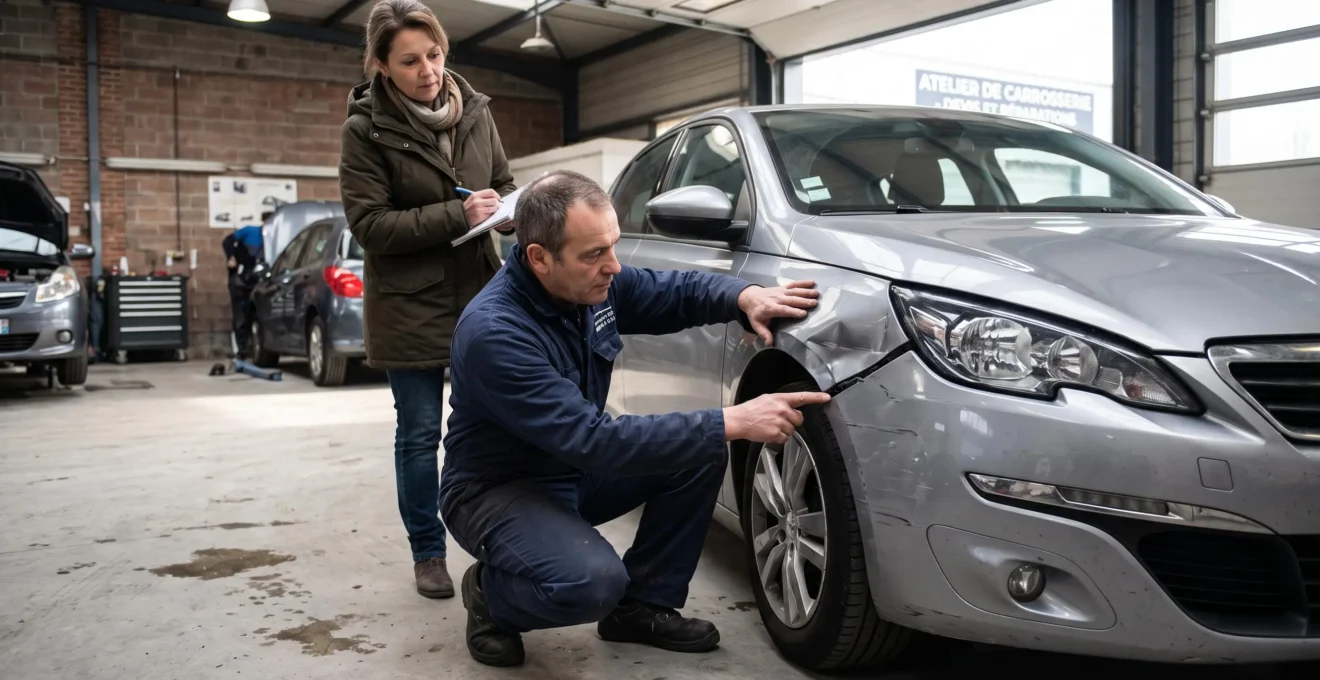
Votre cotisation d’assurance augmente alors que vous n’avez déclaré aucun sinistre ? Deux conducteurs possédant le même véhicule peuvent payer des montants très différents, tout comme deux propriétaires de logements comparables. Ces écarts s’expliquent par les risques couverts, les caractéristiques de l’assuré, les garanties souscrites et les méthodes de tarification de chaque compagnie.
Une cotisation d’assurance, également appelée prime, représente le prix demandé pour bénéficier des protections prévues au contrat. Elle comprend le tarif de l’assureur ainsi que les taxes et contributions applicables. Son montant peut évoluer avec votre situation, votre historique de sinistres ou les conditions économiques du secteur.
Pour comprendre une augmentation, il faut distinguer les changements propres à votre contrat des révisions tarifaires générales. Cette démarche concerne l’assurance automobile, mais son principe s’applique également aux assurances habitation et santé, avec des règles et critères spécifiques. Les mécanismes réglementaires détaillés ici sont principalement ceux de la France ; d’autres dispositions peuvent s’appliquer dans les autres pays francophones.
L’essentiel pour comprendre votre cotisation
- Le prix dépend du risque estimé, des garanties choisies, des franchises, de la politique tarifaire de l’assureur et des prélèvements obligatoires.
- Une cotisation peut augmenter sans sinistre personnel : coûts d’indemnisation, indexation, taxes et révisions générales peuvent intervenir.
- Pour vérifier une hausse, comparez deux montants annuels à garanties équivalentes, puis demandez des simulations avant toute modification.
- Pourquoi votre assurance auto coûte-t-elle plus cher si vous avez moins de 25 ans ou habitez en ville ?
- Comment lire votre avis de cotisation pour distinguer prime de base, taxes et options ?
- Quels événements font grimper ou baisser votre cotisation d’assurance : les 7 déclencheurs clés ?
- Pourquoi votre assurance auto de base ne couvre-t-elle pas nécessairement le bris de glace ni le vol ?
- Garanties prévues au contrat : comment savoir exactement ce qui est couvert ou exclu ?
- Comment réduire votre cotisation auto de 25 % en retirant trois garanties superflues ?
- L’erreur de l’assuré fidèle qui peut payer plus cher qu’un nouveau client pour les mêmes garanties
- Pourquoi vos garanties peuvent-elles être suspendues après un impayé, et comment fonctionne le délai de 30 jours ?
Pourquoi votre assurance auto coûte-t-elle plus cher si vous avez moins de 25 ans ou habitez en ville ?
Votre assurance auto peut coûter plus cher lorsque votre profil ou votre environnement de circulation présente un risque statistique plus élevé pour l’assureur. L’âge, l’expérience de conduite, la zone géographique, le véhicule et son utilisation influencent le tarif. Une majoration de 30 % reste toutefois une hypothèse à vérifier sur des devis comparables, et non une règle générale.
L’assureur évalue principalement deux dimensions : la probabilité qu’un événement indemnisable se produise et le montant potentiel de l’indemnisation. Il s’appuie notamment sur des statistiques d’accidents, sur les caractéristiques techniques du véhicule et sur les déclarations du conducteur.
Un véhicule puissant, un kilométrage important ou une circulation fréquente dans certaines zones urbaines peuvent peser sur la cotisation. À l’inverse, un usage occasionnel et un stationnement sécurisé peuvent contribuer à modifier l’estimation du risque, selon les critères retenus par l’assureur.
Il faut également distinguer l’âge et l’ancienneté du permis. En France, une surprime peut concerner un conducteur titulaire du permis depuis moins de trois ans, ou une personne reprenant une assurance après une interruption supérieure à trois ans. Avoir moins de 25 ans ne constitue donc pas, à lui seul, une règle universelle de majoration.
Les critères et les conditions de fixation de la cotisation automobile sont présentés dans les règles de calcul et d’évolution de la cotisation d’assurance auto sur Service Public.
Pour isoler le poids d’un facteur, demandez deux simulations identiques en ne modifiant qu’un paramètre. Par exemple, conservez le même conducteur, la même voiture et les mêmes garanties, puis comparez deux kilométrages annuels correspondant à des usages réels possibles.
Vous pouvez également tester l’influence d’un changement effectif d’adresse ou de stationnement. Une différence de prix observée dans ces simulations renseigne sur les critères appliqués par cet assureur, sans garantir le même résultat auprès d’une autre compagnie.
Simulation hypothétique : mesurer l’effet d’un critère
Un conducteur obtient un premier devis annuel de 800 €. En déclarant un kilométrage inférieur correspondant à son utilisation réelle, avec toutes les autres caractéristiques inchangées, un second devis hypothétique ressort à 740 €.
L’écart est de 60 €, soit 7,5 % du premier tarif. Ce calcul illustre uniquement la méthode de comparaison : il ne représente ni une économie moyenne constatée ni un barème applicable à tous les contrats.
Le bonus-malus intervient également dans le prix. En France, le coefficient initial est de 1, peut diminuer de 5 % après une année sans accident responsable et atteindre un minimum de 0,50. Un accident entièrement responsable peut majorer le coefficient de 25 %, tandis qu’une responsabilité partielle entraîne une majoration de 12,5 %, selon les règles applicables.
Ce coefficient est appliqué à une prime de référence déterminée par l’assureur. Un excellent bonus ne neutralise donc pas automatiquement les effets d’une hausse de cette prime de référence ou des autres composantes de la cotisation. Les modalités sont précisées dans les règles du bonus-malus automobile sur Service Public.
Une différence de prime ne devient réellement interprétable qu’à garanties, franchises et conditions identiques. Le bon réflexe consiste donc à comparer les profils et les montants, puis à examiner la composition détaillée de la cotisation.
Comment lire votre avis de cotisation pour distinguer prime de base, taxes et options ?
Pour comprendre votre avis de cotisation, distinguez le prix des garanties, les éventuelles options, les taxes et contributions ainsi que les frais facturés. Ces éléments ne sont pas toujours individualisés sur le document. La comparaison la plus fiable consiste à reconstituer le coût annuel total, puis à vérifier les changements intervenus depuis l’échéance précédente.
L’avis d’échéance indique généralement le montant demandé et la période concernée. Selon l’assureur, il peut également présenter les garanties retenues, les modalités de paiement ou certaines contributions. En l’absence de détail, demandez une ventilation du montant annuel.
Il convient de ne pas confondre prime de référence et cotisation totale TTC. En assurance automobile française, la première sert notamment au mécanisme du bonus-malus ; la seconde correspond au montant effectivement dû, avec les autres composantes applicables.
Pour interpréter une augmentation, les informations suivantes doivent être rapprochées :
| Composante | Ce qu’elle représente | Contrôle utile |
|---|---|---|
| Tarif des garanties | Prix calculé par l’assureur pour les risques couverts | Comparer les garanties et les montants correspondants, lorsqu’ils sont disponibles |
| Options | Protections ou services complémentaires | Vérifier les ajouts et suppressions |
| Taxes et contributions | Prélèvements applicables au contrat | Identifier une évolution indépendante du tarif commercial |
| Frais éventuels | Gestion ou fractionnement selon les conditions contractuelles | Reconstituer le coût réellement payé |
| Ajustements | Modifications intervenues pendant la période assurée | Examiner les avenants et leurs dates d’effet |
Une mensualité plus élevée ne signifie pas nécessairement que le tarif annuel des garanties a augmenté dans les mêmes proportions. Une modification du calendrier de paiement, des frais de fractionnement ou une régularisation peuvent influencer les sommes prélevées.
Comparez donc les montants sur une période identique, idéalement douze mois complets. Si vous disposez d’un contrat réglé mensuellement, additionnez les versements correspondant à cette même période, frais compris.
La formule de diagnostic est :
Taux d’évolution = (nouvelle cotisation annuelle comparable − ancienne cotisation annuelle comparable) / ancienne cotisation annuelle comparable × 100.
Exemple hypothétique : calculer une hausse annuelle
Une cotisation annuelle passe de 600 € à 672 € pour une période comparable. L’écart atteint 72 €, soit (672 − 600) / 600 × 100 = 12 %.
Le calcul établit une hausse de 12 %, mais ne permet pas à lui seul de savoir si elle provient du tarif de l’assureur, d’une taxe, d’un changement de garantie ou de plusieurs facteurs combinés.
Pour approfondir le diagnostic, contrôlez également le niveau des franchises, les plafonds d’indemnisation et les services d’assistance. Deux contrats portant le même nom commercial peuvent offrir des protections différentes.
Vous disposerez ainsi d’un écart annuel quantifié et d’une liste précise des éléments restant à expliquer. Ces informations serviront à rechercher l’événement qui a provoqué la variation.
Quels événements font grimper ou baisser votre cotisation d’assurance : les 7 déclencheurs clés ?
Sept facteurs principaux peuvent modifier votre cotisation automobile : un accident responsable, l’évolution du bonus-malus, un déménagement, un changement de véhicule, une modification d’usage ou de kilométrage, l’ajout d’un conducteur et une révision générale des tarifs ou des taxes. Leur effet dépend des caractéristiques du contrat, de la date du changement et des règles de l’assureur.
Il est utile de distinguer les changements qui concernent votre risque personnel de ceux qui s’appliquent à un ensemble d’assurés. Une augmentation collective peut parfaitement intervenir alors que votre situation et votre historique de conduite restent inchangés.
| Événement | Effet possible | Élément à vérifier |
|---|---|---|
| 1. Accident avec responsabilité retenue | Modification possible du coefficient réglementaire et du risque évalué | Relevé d’informations et responsabilité retenue |
| 2. Évolution du bonus-malus | Réduction ou majoration de la prime de référence | Ancien et nouveau coefficients |
| 3. Déménagement | Modification de l’exposition géographique | Adresse déclarée et avenant |
| 4. Changement de véhicule | Nouvelle estimation du coût et de la probabilité des sinistres | Caractéristiques du véhicule et nouveau devis |
| 5. Usage ou kilométrage modifié | Réévaluation de l’exposition au risque | Kilométrage, trajets et usage déclarés |
| 6. Ajout d’un conducteur | Modification du profil de conduite assuré | Conducteurs désignés et date de modification |
| 7. Révision des tarifs ou des taxes | Hausse ou baisse indépendante de votre conduite | Nouvel avis et explications de l’assureur |
Une année sans accident ne garantit pas une prime stable. L’assureur peut revoir ses tarifs en fonction de l’évolution générale des coûts d’indemnisation, notamment ceux des réparations. Une clause d’indexation peut également intervenir lorsqu’elle est prévue au contrat.
En assurance habitation, la valeur des biens assurés, certaines caractéristiques du logement et les risques couverts jouent un rôle important. En complémentaire santé, les garanties choisies et les critères tarifaires autorisés par le cadre applicable peuvent modifier la cotisation. Il ne faut pas transposer automatiquement le bonus-malus automobile à ces autres assurances.
Les sinistres automobiles n’entraînent pas non plus tous la même conséquence. Un accident avec responsabilité retenue peut affecter le coefficient de réduction-majoration. À l’inverse, certains vols, incendies ou bris de glace sans responsabilité engagée ne produisent pas automatiquement le même effet sur ce coefficient, même si d’autres conséquences tarifaires ou contractuelles peuvent exister.
Pour expliquer une hausse différée, rapprochez quatre dates : celle du changement de situation, celle de l’avenant éventuel, la période de référence du bonus-malus et la prochaine échéance annuelle.
En France, cette période de référence du bonus-malus comprend normalement douze mois consécutifs se terminant deux mois avant l’échéance annuelle. Un événement récent peut donc ne pas avoir l’effet attendu à la première échéance examinée.
Si aucun facteur personnel n’a changé, demandez à l’assureur d’identifier la part de la hausse correspondant à une révision générale, à une indexation ou à une contribution applicable.
Ce diagnostic chronologique évite d’attribuer automatiquement une hausse à un accident ou à une décision commerciale. Il permet aussi de repérer une déclaration erronée et d’en demander la rectification.
Pourquoi votre assurance auto de base ne couvre-t-elle pas nécessairement le bris de glace ni le vol ?
Une assurance automobile de base peut ne couvrir ni le vol de votre véhicule ni les dommages à son pare-brise, car la responsabilité civile obligatoire vise principalement les dommages causés à autrui. Les garanties vol et bris de glace sont complémentaires. Elles doivent être expressément incluses dans votre formule ou ajoutées au contrat pour être mobilisables dans les conditions prévues.
En France, la garantie minimale obligatoire concerne la responsabilité civile automobile. Elle protège les victimes des dommages dont l’assuré est responsable, mais ne garantit pas automatiquement la réparation ou le remplacement de son propre véhicule.
Les garanties facultatives étendent les événements indemnisables. La garantie bris de glace peut couvrir le pare-brise ainsi que d’autres surfaces vitrées définies au contrat. La garantie vol peut concerner la disparition du véhicule, certaines tentatives de vol ou les dommages constatés lors de sa récupération.
Chaque extension augmente potentiellement les charges d’indemnisation prises en compte par l’assureur. Le tarif proposé dépend toutefois du véhicule et des conditions précises de couverture.
Pour comparer les niveaux de protection, trois formules peuvent être distinguées :
| Formule | Protection recherchée | Principale limite |
|---|---|---|
| Responsabilité civile seule | Dommages causés aux tiers | Votre propre véhicule n’est pas automatiquement couvert contre le vol ou le bris de glace |
| Formule intermédiaire | Responsabilité civile et certaines garanties facultatives | Les garanties incluses varient selon l’offre |
| Couverture étendue | Protection plus large du véhicule, notamment contre certains dommages accidentels | Des exclusions, franchises et plafonds subsistent |
Pour un véhicule ancien de faible valeur, le coût d’une couverture étendue peut mériter d’être réexaminé. Pour une voiture récente dont le remplacement représente une dépense importante, conserver les garanties dommages et vol peut répondre à un besoin financier essentiel.
Le choix ne dépend donc pas uniquement du prix de l’option, mais aussi de votre capacité à supporter une perte non assurée.
Avant de retenir une garantie, examinez ses limites. Une franchise peut rester à votre charge. Certains vitrages ou équipements peuvent être exclus, tandis qu’une indemnisation pour vol peut dépendre de la valeur du véhicule et des modalités d’évaluation retenues.
Des conditions de protection contre le vol peuvent également être imposées. Les garanties facultatives de l’assurance automobile sur Service Public précisent les principales catégories de protection et leurs limites possibles.
Une couverture moins coûteuse ne représente pas nécessairement une meilleure économie si elle laisse sans indemnisation un dommage que vous ne pourriez pas financer. La question suivante est donc de vérifier ce que les clauses du contrat protègent réellement.
Garanties prévues au contrat : comment savoir exactement ce qui est couvert ou exclu ?
Pour savoir si un dommage est couvert, il faut vérifier la garantie effectivement souscrite dans les conditions particulières, puis consulter sa définition, ses exclusions et ses limites dans les conditions générales. Les avenants peuvent modifier ces dispositions. Une garantie mentionnée dans la documentation commerciale ou dans les conditions générales n’est pas nécessairement incluse dans votre formule.
Commencez par identifier les documents contractuels applicables à la date du sinistre ou de la situation envisagée. Les conditions particulières précisent généralement les choix et caractéristiques propres à votre contrat ; les conditions générales décrivent les règles communes aux garanties ; les avenants enregistrent leurs modifications.
La lecture doit suivre un ordre constant : garantie souscrite, événement couvert, conditions de mise en jeu, exclusions, franchise et plafond éventuel.
Cette démarche permet notamment de distinguer trois situations différentes : un risque non assuré, une exclusion applicable à un événement qui relèverait autrement de la garantie, et un sinistre couvert mais partiellement indemnisé.
Dans le premier cas, la protection correspondante n’a pas été achetée. Dans le deuxième, une clause peut empêcher sa mise en jeu dans certaines circonstances. Dans le troisième, le contrat intervient, mais une franchise ou une limite financière réduit le versement.
Une vérification par événement concret rend les clauses plus faciles à interpréter :
| Situation | Garantie à rechercher | Points à examiner |
|---|---|---|
| Accident responsable | Dommages tous accidents ou protection équivalente | Responsabilité, exclusions, franchise et dommages indemnisables |
| Vol sans effraction apparente | Vol | Définition contractuelle du vol, justificatifs et conditions de protection |
| Vandalisme | Garantie couvrant les actes de vandalisme | Événements inclus, exclusions et déclaration |
| Catastrophe naturelle | Garantie et régime légal applicables | Conditions de mobilisation, formalités et franchise |
| Déplacement professionnel | Garanties compatibles avec l’usage déclaré | Usage autorisé, conducteur et restrictions contractuelles |
Le résultat dépend toujours du contrat et des circonstances réelles. Par exemple, l’absence d’effraction visible ne suffit pas, à elle seule, à déterminer si un vol sera indemnisé : il faut vérifier les clauses applicables, les éléments justificatifs et la situation déclarée.
Avant un usage inhabituel, sollicitez une confirmation écrite de l’assureur. C’est notamment utile si vous prêtez régulièrement votre véhicule à un autre conducteur ou si vous commencez à l’utiliser pour des déplacements professionnels.
La demande doit décrire précisément l’usage envisagé. Comparez ensuite la réponse aux conditions particulières et aux éventuels avenants pour vérifier qu’une modification du contrat n’est pas nécessaire.
Checklist : vérifier votre couverture en cinq actions
- Rassemblez les conditions générales, particulières et avenants ; obtenez un dossier contractuel complet et daté.
- Relevez les garanties effectivement souscrites ; établissez une liste des protections actives.
- Identifiez les exclusions, franchises et plafonds ; préparez un tableau des limites financières.
- Décrivez deux sinistres plausibles dans votre situation ; établissez une fiche indiquant les garanties potentiellement mobilisables et les clauses à vérifier.
- Adressez les questions non résolues à l’assureur ; conservez sa réponse écrite et, si nécessaire, l’avenant correspondant.
Une fois les garanties réellement utiles identifiées, il devient possible d’évaluer les économies potentielles sans se limiter à une comparaison superficielle des primes.
Comment réduire votre cotisation auto de 25 % en retirant trois garanties superflues ?
Réduire votre cotisation automobile de 25 % en supprimant trois garanties est un objectif hypothétique, pas une économie garantie. Pour vérifier sa faisabilité, demandez trois simulations retirant chacune une protection facultative, puis un devis combinant les modifications. Comparez les montants annuels, mais aussi les risques et dépenses qui resteraient à votre charge.
La première étape consiste à rechercher des garanties dont l’utilité a diminué. Trois catégories peuvent être examinées sans considérer qu’elles sont systématiquement superflues.
- Assistance renforcée : vérifiez l’existence éventuelle d’un service équivalent et comparez les distances d’intervention, le dépannage et les prestations de remplacement.
- Couverture des accessoires : examinez la valeur actuelle des équipements concernés et les conditions d’indemnisation.
- Garantie dommages : réévaluez son coût au regard de la valeur actuelle du véhicule et de votre capacité à financer sa réparation ou son remplacement.
Avant de supprimer une protection, vérifiez les obligations éventuelles liées à un financement ou à une location du véhicule. Certains engagements contractuels peuvent imposer le maintien d’un niveau de couverture.
Pour calculer l’économie réelle, conservez la cotisation annuelle TTC comme base de comparaison. Évitez de déduire directement trois prix d’options : les composantes tarifaires peuvent interagir et l’effet cumulé doit être confirmé par un devis.
Simulation hypothétique : tester une réduction de 25 %
Un contrat coûte initialement 800 € par an. Après plusieurs simulations, une formule moins étendue est proposée à 600 € annuels, avec des garanties et franchises modifiées.
L’économie de cotisation est de 200 €, soit 25 %. Toutefois, si la nouvelle formule ne couvre plus certains dommages, les dépenses correspondantes peuvent devenir entièrement à la charge de l’assuré. Ce scénario ne prouve pas qu’une telle réduction soit disponible sur le marché.
Une suppression de garantie réduit une dépense certaine, mais peut créer une exposition financière beaucoup plus importante. Il faut comparer l’économie annuelle au coût d’un sinistre plausible, sans oublier les franchises et les éventuels plafonds.
Demandez également une simulation avec une franchise différente. Une franchise plus élevée peut parfois modifier le tarif tout en conservant une garantie essentielle, mais augmente la somme potentiellement supportée lors d’un sinistre.
Avant d’accepter, contrôlez la date d’effet du nouveau contrat ou de l’avenant. Les garanties que vous souhaitez conserver doivent rester actives sans interruption involontaire.
La meilleure réduction n’est pas nécessairement la plus élevée : elle doit rester compatible avec vos besoins de couverture et vos capacités financières. Une autre possibilité consiste à comparer le tarif de votre contrat avec les offres actuelles.
L’erreur de l’assuré fidèle qui peut payer plus cher qu’un nouveau client pour les mêmes garanties
Un assuré fidèle peut payer davantage qu’un nouveau client lorsque les tarifs de souscription ont évolué ou que certaines offres bénéficient de remises commerciales temporaires. Ce phénomène n’est toutefois pas systématique. Un écart de 40 % doit être mesuré sur des devis réels, à profil et garanties identiques, avant de conclure à un désavantage lié à l’ancienneté.
Un contrat ancien peut continuer à évoluer selon les dispositions prévues, alors qu’une nouvelle proposition repose sur un tarif de souscription actualisé. Les promotions accordées à de nouveaux assurés peuvent également créer un écart limité à la première année.
Comparer uniquement deux primes affichées risque donc de produire un diagnostic erroné. Les différences de franchise, de plafond, d’assistance ou d’exclusion peuvent modifier sensiblement la valeur de la couverture.
Pour établir une comparaison exploitable, utilisez les mêmes caractéristiques :
- Conducteur principal, conducteurs secondaires et antécédents identiques.
- Même véhicule, même adresse, même stationnement et même usage.
- Mêmes garanties, franchises, plafonds et exclusions.
- Mêmes prestations d’assistance et modalités de paiement.
- Coût annuel après expiration des promotions éventuelles.
La comparaison doit ensuite distinguer l’économie immédiate d’une économie susceptible de durer plusieurs années. Une remise importante à la souscription peut perdre son intérêt si le tarif augmente fortement après la période promotionnelle.
Pour évaluer votre situation personnelle, utilisez la formule suivante :
Économie potentielle = (cotisation actuelle − meilleure cotisation comparable) / cotisation actuelle × 100.
Exemple hypothétique : mesurer le potentiel de renégociation
Une personne règle une cotisation annuelle de 700 €. Elle obtient un devis comparable à 560 €, sans différence de protection identifiée.
Le calcul donne (700 − 560) / 700 × 100 = 20 % d’économie potentielle par rapport au contrat actuel. Ce résultat dépend entièrement des propositions étudiées et ne constitue pas un taux moyen de surcoût des assurés fidèles.
Présentez cette comparaison à votre assureur en demandant une révision tarifaire. Vous pouvez lui communiquer les principales caractéristiques de l’offre concurrente afin d’obtenir une proposition réellement comparable.
En cas de changement d’assureur, vérifiez les modalités de résiliation, la reprise des antécédents et la continuité de la couverture obligatoire. En France, les règles applicables permettent notamment, sous conditions, de résilier certains contrats d’assurance automobile après la première année. Les dispositions ne sont pas nécessairement identiques dans les autres pays francophones.
Une négociation réussie doit préserver les garanties indispensables. Le prix le plus faible ne présente pas d’intérêt si les exclusions ou les franchises transfèrent vers l’assuré un risque financier disproportionné.
La recherche d’un meilleur tarif doit aussi intégrer la fiabilité des échéances et des règlements. Une cotisation avantageuse ne protège pas contre les conséquences d’une suspension de garanties pour impayé.
À retenir avant votre prochaine échéance
- Une prime moins élevée n’offre une économie réelle que si les garanties conservées répondent à vos besoins.
- La comparaison des tarifs doit porter sur une période annuelle cohérente et intégrer les frais, franchises et conditions contractuelles.
- Avant tout changement de contrat ou de mode de paiement, vérifiez les dates d’effet pour éviter une interruption de couverture.
Pourquoi vos garanties peuvent-elles être suspendues après un impayé, et comment fonctionne le délai de 30 jours ?
En France, pour les contrats relevant de l’article L113-3 du Code des assurances, la suspension des garanties pour défaut de paiement ne survient pas automatiquement 30 jours après l’échéance initiale. Après le délai légal suivant l’impayé, l’assureur peut adresser une mise en demeure. Le délai de 30 jours précédant la suspension se calcule à partir de cette mise en demeure.
Cette distinction est essentielle pour reconstituer votre situation. Il faut séparer la date à laquelle la cotisation devait être réglée, la date de mise en demeure et la date à laquelle une suspension peut légalement prendre effet.
Le mécanisme français prévoit notamment qu’après un défaut de paiement persistant dix jours après l’échéance, l’assureur peut engager la procédure par une mise en demeure. La suspension ne peut intervenir que trente jours après celle-ci. L’assureur dispose ensuite, dans les conditions prévues, de la possibilité de résilier le contrat dix jours après l’expiration de ce délai.
La chronologie suivante illustre les délais légaux dans une situation hypothétique où la mise en demeure intervient dès que la procédure peut être engagée :
| Étape | Repère temporel | Conséquence possible |
|---|---|---|
| Échéance impayée | Jour J | La cotisation reste exigible |
| Possibilité d’engager la mise en demeure | Après le délai légal de dix jours suivant l’échéance | L’assureur peut notifier formellement l’impayé |
| Suspension des garanties | Trente jours après la mise en demeure, selon les conditions légales | Les garanties peuvent cesser de produire effet |
| Possibilité de résiliation | Dix jours après l’expiration du délai de trente jours | L’assureur peut mettre fin au contrat |
Cette présentation ne signifie pas que chaque assureur adresse sa mise en demeure au même moment. Les dates réelles doivent être établies à partir des notifications et des dispositions applicables au contrat. Le texte de référence est l’article L113-3 du Code des assurances sur Légifrance.
Un sinistre survenu pendant une suspension peut rester entièrement à la charge de l’assuré. La suspension n’efface pas nécessairement les cotisations déjà dues. Elle peut donc cumuler un risque de perte de protection et une dette envers l’assureur.
Le règlement ultérieur ne rend pas automatiquement indemnisable un événement survenu pendant la période de suspension. Lorsque le contrat n’a pas été résilié, l’article L113-3 prévoit une reprise de ses effets pour l’avenir, à midi le lendemain du paiement des sommes exigibles dans les conditions légales.
En présence d’un impayé, contrôlez les coordonnées bancaires enregistrées, les échéances réellement dues et les éventuelles notifications. Demandez ensuite le montant exact nécessaire à la régularisation, puis obtenez une confirmation de la date effective de reprise des garanties.
Si le contrat concerne un véhicule soumis à l’obligation d’assurance, vérifiez l’existence d’une couverture valide avant toute circulation. Une preuve de paiement ne doit pas être confondue avec la confirmation du rétablissement effectif des garanties.
Les autres pays francophones peuvent appliquer des délais, formalités et conditions différents. Il est donc indispensable d’examiner les règles locales et les documents contractuels plutôt que de transposer automatiquement la chronologie française.
En cas de doute sur votre situation, contactez l’assureur avant de reprendre l’utilisation du véhicule. Conservez les justificatifs de paiement, la correspondance relative à l’impayé et la confirmation écrite de couverture : ils permettront de vérifier la continuité de votre protection et d’éviter une nouvelle interruption.
La cotisation d’assurance et la prime d’assurance désignent-elles la même chose ?
Les deux termes désignent généralement le prix de la couverture d’assurance. Le terme « prime » peut notamment être utilisé pour le prix prévu au contrat, tandis que « cotisation » désigne couramment la somme due par l’assuré, éventuellement réglée en plusieurs échéances. Il faut toujours vérifier si le montant indiqué comprend les taxes, contributions et frais éventuels.
Pourquoi deux assureurs proposent-ils des cotisations différentes pour les mêmes garanties ?
Chaque assureur détermine ses tarifs selon sa propre appréciation du risque, ses données statistiques et sa politique commerciale. Des garanties portant un intitulé identique peuvent aussi présenter des différences de franchise, de plafond ou d’exclusion. La comparaison doit donc porter sur les conditions de protection et le coût annuel total.
Une cotisation peut-elle diminuer sans changement d’assureur ?
Oui. Une diminution du risque déclaré, une évolution favorable du bonus-malus automobile ou une adaptation des garanties peuvent notamment justifier une baisse. Il est possible de demander une réévaluation auprès de l’assureur, mais le montant obtenu dépend du contrat, de la situation réelle et des règles applicables.
Est-il toujours moins cher de payer son assurance une fois par an ?
Pas nécessairement. Certains assureurs appliquent des frais de fractionnement lorsque la cotisation est payée mensuellement ou trimestriellement, tandis que d’autres peuvent proposer des modalités différentes. Comparez le total annuel effectivement dû pour chaque échéancier, sans vous limiter au montant d’une mensualité.
Le bonus-malus automobile s’applique-t-il aussi aux assurances habitation et santé ?
Non, le coefficient réglementaire français de réduction-majoration décrit ici concerne l’assurance automobile dans son champ d’application. Les contrats d’habitation et de complémentaire santé possèdent leurs propres mécanismes de tarification, conditions de couverture et règles réglementaires. Une variation de cotisation dans ces domaines doit être analysée selon le contrat et le cadre légal concernés.