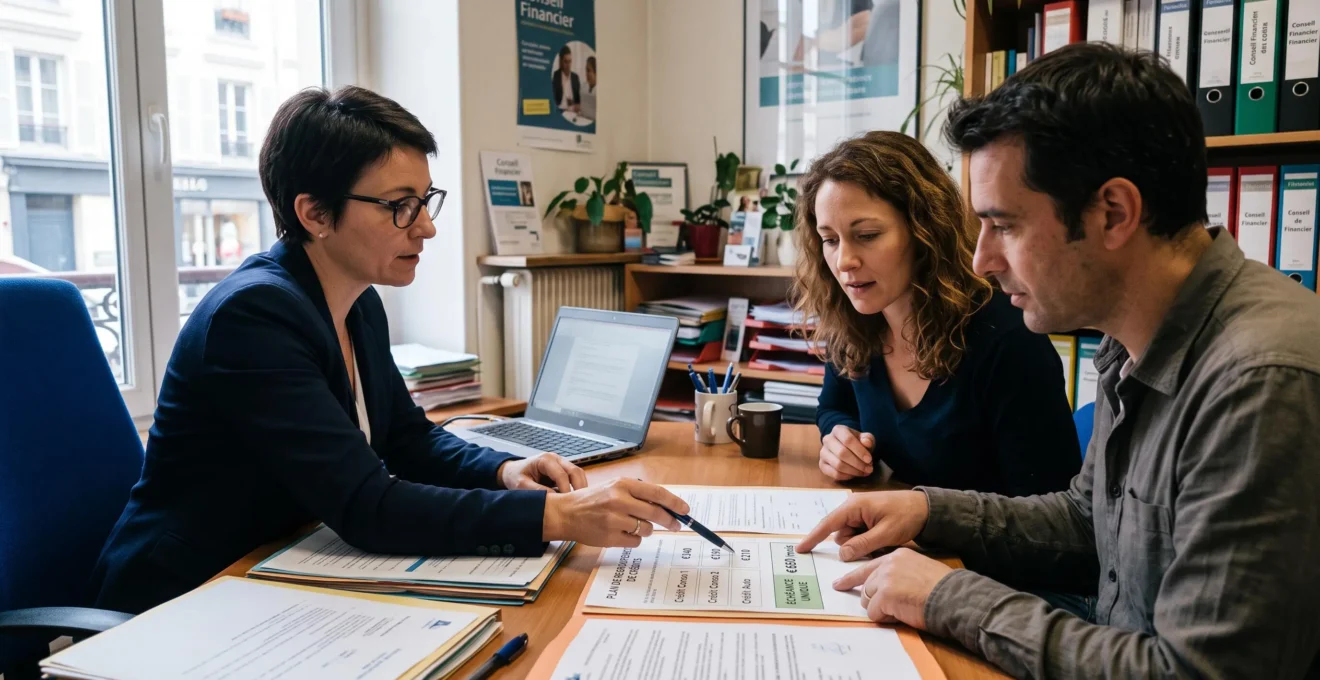
Plusieurs crédits peuvent rapidement déséquilibrer un budget : un prêt automobile, deux crédits à la consommation et une réserve d’argent renouvelable représentent autant de prélèvements qui se cumulent chaque mois. Lorsque leur montant atteint 600 €, il devient difficile de financer les dépenses courantes, d’absorber une facture imprévue ou simplement de terminer le mois sereinement.
Le rachat de crédits, également appelé regroupement de crédits, consiste à réunir plusieurs dettes dans un nouveau financement. Le nouvel organisme rembourse les emprunts sélectionnés et les remplace par une échéance unique. Dans un scénario pédagogique, cette mensualité pourrait passer de 600 € à 350 €, soit 250 € de trésorerie mensuelle supplémentaire.
Cette baisse n’est toutefois ni automatique ni synonyme d’économie. Elle dépend du capital restant dû, des taux, de la durée, des assurances et des frais de l’opération. Un remboursement étalé plus longtemps peut même augmenter sensiblement le coût total. L’objectif est donc double : retrouver une mensualité compatible avec les revenus et éviter de fragiliser davantage sa situation financière.
L’essentiel pour alléger ses mensualités
- Regrouper plusieurs crédits peut remplacer 600 € de prélèvements par une échéance hypothétique de 350 €, sous réserve d’acceptation du dossier.
- Comparer les intérêts, les assurances, les frais et la durée est indispensable pour mesurer le véritable coût de l’opération.
- La mensualité doit préserver le reste à vivre et rester supportable sur toute la durée du nouveau financement.
- Pourquoi regrouper 4 crédits en un seul peut libérer 250 € par mois de pouvoir d’achat ?
- Comment savoir si un rachat de crédits est avantageux malgré l’allongement de la durée ?
- Rachat simple ou avec apport de trésorerie : lequel choisir pour financer vos travaux en même temps ?
- L’erreur qui aggrave votre situation : accepter un rachat avec des frais cachés de 8 000 €
- Comment obtenir un taux de rachat à 4,5 % au lieu de 5,8 % en faisant jouer la concurrence ?
- Faut-il solder votre crédit auto de 8 000 € avant de demander un crédit immobilier ?
- Pourquoi un report partiel vous permet de ne payer que les intérêts pendant 6 mois ?
- Report d’échéance de crédit : comment décaler 3 mensualités en cas de coup dur sans pénalité ?
Pourquoi regrouper 4 crédits en un seul peut libérer 250 € par mois de pouvoir d’achat ?
Regrouper quatre crédits peut libérer 250 € par mois si les prélèvements actuels totalisent 600 € et si le nouveau financement permet de ramener l’échéance à 350 €. Cette différence représente un allègement de trésorerie de 30 00 € sur douze mois. Ce résultat reste cependant une simulation : il dépend des sommes restant dues, des conditions de financement et des assurances.
Pour comprendre le mécanisme, imaginons un emprunteur qui rembourse simultanément :
| Type de crédit | Mensualité |
|---|---|
| Crédit automobile | 220 € |
| Crédit à la consommation | 160 € |
| Deuxième crédit à la consommation | 120 € |
| Crédit renouvelable | 100 € |
| Total mensuel | 600 € |
Dans cette hypothèse, un organisme accepte de solder les quatre dettes et propose un nouveau financement avec une échéance de 350 €. Les quatre prélèvements disparaissent au profit d’un seul remboursement. Le budget récupère ainsi 250 € chaque mois, soit 3 000 € sur une année complète.
Le nouveau prêteur ne se contente pas de réunir les mensualités existantes. Il rembourse les capitaux restant dus des crédits retenus dans l’opération, puis établit un nouvel échéancier. Le montant financé peut intégrer certains frais et indemnités, selon le montage proposé.
Il faut également examiner l’intérêt de conserver un crédit en dehors du regroupement. Un prêt automobile presque terminé, par exemple, peut coûter moins cher à laisser arriver à son terme que de refinancer son capital restant dû sur une période beaucoup plus longue.
Autre point essentiel : les 250 € libérés ne constituent pas nécessairement un gain de patrimoine. Il s’agit d’une amélioration de trésorerie mensuelle. Pour mesurer son utilité réelle, le calcul du reste à vivre doit intégrer le logement, l’énergie, l’alimentation, les transports, les dépenses de santé et les charges irrégulières.
Le guide d’ABE Infoservice sur le regroupement de crédits rappelle notamment qu’une mensualité réduite peut résulter d’un allongement de la durée et qu’il faut examiner les intérêts, les frais, les assurances et les garanties.
Pour utiliser efficacement la trésorerie dégagée, une répartition peut être envisagée : reconstituer une épargne de précaution, absorber les factures variables et anticiper les dépenses annuelles. L’objectif est de ne pas transformer immédiatement la capacité budgétaire retrouvée en nouveaux crédits.
Une opération pertinente doit donc apporter une respiration financière durable, sans masquer une augmentation excessive du coût de la dette. Cette distinction conduit directement à examiner la durée et le montant total du remboursement.
Comment savoir si un rachat de crédits est avantageux malgré l’allongement de la durée ?
Un rachat de crédits peut être avantageux malgré un coût total supérieur lorsqu’il permet d’éviter des impayés et de préserver les dépenses essentielles du foyer. Pour le vérifier, il faut comparer les sommes restant réellement à payer avec et sans regroupement, en intégrant les intérêts, les assurances, les frais et la durée. Une mensualité plus faible ne suffit jamais à démontrer une économie.
Deux situations doivent être distinguées. Dans la première, les revenus permettent encore d’assumer les échéances existantes : un regroupement plus coûteux risque alors de détériorer inutilement la situation financière. Dans la seconde, les prélèvements absorbent une part excessive des ressources et compromettent le paiement du logement ou des dépenses courantes. Une restructuration peut alors avoir un intérêt concret, même si elle augmente le coût final.
La comparaison doit notamment présenter les éléments suivants :
| Critère | Crédits actuels | Regroupement |
|---|---|---|
| Mensualités | 600 € dans l’exemple | 350 € hypothétiques |
| Nombre de prélèvements | Plusieurs | Un seul |
| Durée restante | Variable selon les contrats | Nouvelle durée négociée |
| Intérêts restants | À calculer crédit par crédit | À calculer sur le nouveau prêt |
| Assurance | Selon les contrats existants | Selon la couverture proposée |
| Frais | Éventuels frais restant dus | Frais de l’opération et indemnités éventuelles |
| Coût total | Somme des remboursements restants | Somme des remboursements et coûts associés |
Le droit français prévoit un document comparatif spécifique pour les opérations de regroupement. Le tableau réglementaire annexé à l’article R314-20 du Code de la consommation compare notamment les capitaux, les taux débiteurs, les échéances, les durées et les montants totaux dus. Attention : les montants totaux présentés sont exprimés hors assurance éventuelle. Cette dernière doit donc être ajoutée à l’analyse.
Pour apprécier le compromis entre mensualité et coût, trois simulations peuvent être demandées à partir d’un même capital restant dû. La première privilégie une durée courte, la deuxième une durée intermédiaire et la troisième une durée longue. Chaque proposition permet de mesurer la réduction de mensualité et son incidence sur le coût global.
Cas pratique hypothétique : mesurer le prix de la souplesse budgétaire
Un foyer supporte 600 € de mensualités et reçoit une proposition de regroupement à 350 €. L’allègement atteint 250 € par mois, mais le nouveau contrat prolonge la période de remboursement.
Le foyer doit comparer les intérêts et assurances restants dans les deux situations. Le supplément de coût éventuel représente le prix de la souplesse obtenue, et non une économie réalisée. Sans connaître les capitaux, les taux et les durées, aucun montant de surcoût ne peut être annoncé sérieusement.
Un indicateur complémentaire peut faciliter la décision : rapporter le surcoût total du regroupement à l’allègement mensuel obtenu. Ce ratio aide à apprécier le prix de la respiration financière, mais ne constitue pas un indicateur réglementaire ni une mesure universelle de rentabilité.
Les cinq vérifications à effectuer avant de choisir une offre
- Rassembler les derniers relevés de chaque crédit : produire un inventaire des capitaux restant dus.
- Demander les échéanciers actualisés : disposer des dates de fin et des mensualités restantes.
- Obtenir une proposition écrite de regroupement : identifier le capital financé, le taux, la durée et la mensualité.
- Recenser les assurances et les frais : établir un montant distinct pour chaque poste.
- Comparer les deux scénarios : conserver un tableau du coût total et du reste à vivre dans chaque situation.
Le meilleur financement n’est donc pas nécessairement celui qui affiche la mensualité la plus basse. Une fois cet arbitrage effectué, une autre question se pose : faut-il profiter de l’opération pour financer également des travaux ?
Rachat simple ou avec apport de trésorerie : lequel choisir pour financer vos travaux en même temps ?
Le rachat simple sert à remplacer les crédits sélectionnés par un nouveau financement, tandis qu’un regroupement avec trésorerie ajoute une somme destinée à financer un besoin complémentaire, comme des travaux. Le second montage peut éviter de multiplier les emprunts, mais il augmente le capital à financer. Pour préserver un objectif de mensualité de 350 €, le montant des travaux et leur durée de remboursement doivent être étudiés avec attention.
Le choix dépend d’abord de la nature des travaux. Une réparation urgente de toiture, une intervention électrique indispensable ou le remplacement d’un équipement défectueux ne répondent pas au même besoin qu’un projet esthétique pouvant être différé.
Deux montages méritent une comparaison.
| Critère | Rachat simple | Rachat avec trésorerie |
|---|---|---|
| Objectif | Regrouper les dettes existantes | Regrouper les dettes et financer les travaux |
| Capital emprunté | Lié aux dettes et frais retenus | Capital précédent augmenté de la trésorerie |
| Mensualité | Calculée selon le nouveau financement | Potentiellement plus élevée à durée identique |
| Durée | Définie selon le montage | À examiner au regard du besoin supplémentaire |
| Risque principal | Allongement du remboursement | Endettement supplémentaire et coût prolongé |
Un financement séparé des travaux peut parfois être préférable. Il faut alors comparer les échéances cumulées du regroupement et du nouveau prêt avec celles d’un montage intégrant directement la trésorerie. Les assurances, les frais et les modalités de remboursement anticipé doivent également être pris en compte.
Le montant supplémentaire ne devrait pas être déterminé au hasard. Des devis détaillés permettent de distinguer les interventions indispensables des améliorations reportables. Il est également utile d’identifier les éventuelles aides, subventions ou autres financements accessibles, sans les considérer comme acquis avant confirmation.
Un point mérite une attention particulière : la durée de vie des travaux. Financer une rénovation dont l’utilité se limite à quelques années sur une très longue période peut créer un décalage défavorable entre le bénéfice obtenu et la dette encore à rembourser.
Il faut enfin examiner les garanties demandées. Selon la nature du financement et le pays concerné, un regroupement peut relever d’un régime différent lorsque des garanties immobilières sont mobilisées. Les conséquences patrimoniales doivent être comprises avant la signature.
Un projet de travaux peut être intégré à une restructuration, mais il ne doit pas faire perdre de vue sa finalité première : stabiliser les finances du ménage. Le contrôle des frais constitue justement une autre étape essentielle pour éviter une mauvaise opération.
L’erreur qui aggrave votre situation : accepter un rachat avec des frais cachés de 8 000 €
Accepter un regroupement sans vérifier les frais peut aggraver une situation financière déjà fragile. Un montant de 8 000 € constitue ici un scénario illustratif, et non un coût habituel ou systématique. Il faut identifier précisément chaque poste, vérifier son origine et comprendre s’il est payé immédiatement ou incorporé au nouveau capital emprunté.
Plusieurs catégories de frais peuvent intervenir dans une opération de rachat de crédits :
- Les indemnités de remboursement anticipé : elles peuvent être dues selon la nature du crédit, les dispositions contractuelles et les règles applicables.
- Les frais de dossier : ils rémunèrent le traitement de la demande par le prêteur.
- La rémunération de l’intermédiaire : elle dépend du rôle joué et des conditions convenues.
- Les frais de garantie : ils peuvent comprendre certains frais liés à une hypothèque ou à une autre sûreté.
- Les frais d’assurance : ils doivent être examinés séparément du coût des intérêts.
Imaginons que les différents frais et indemnités d’une opération atteignent 8 000 €. Si cette somme est incorporée au capital du nouveau financement, l’emprunteur n’a pas nécessairement à la décaisser immédiatement. En revanche, il rembourse également cette somme selon les modalités du contrat et peut supporter des intérêts sur la durée du prêt.
Il faut donc comparer deux possibilités lorsque le contrat le permet : régler certains frais comptant ou les financer avec le regroupement. Le paiement immédiat réduit le capital emprunté, mais mobilise de l’épargne qui pourrait être nécessaire pour les imprévus. Leur financement préserve les liquidités à court terme, mais peut augmenter le coût global.
En France, le tableau comparatif réglementaire du regroupement doit permettre d’identifier les sommes liées aux anciennes dettes et celles correspondant aux coûts supplémentaires. Les frais annexes incorporés au montant du regroupement doivent être signalés. Les indemnités de remboursement anticipé et certains frais de mainlevée d’hypothèque font notamment partie des coûts à examiner.
Le contrôle doit porter sur la cohérence des montants : capitaux destinés à solder les anciens crédits, éventuelle trésorerie supplémentaire, frais financés et capital total du nouveau contrat. Tout écart inexpliqué doit être clarifié avant l’engagement.
Les garanties et l’assurance méritent également une lecture attentive. Une mensualité plus attractive peut s’accompagner d’une couverture différente, d’exclusions particulières ou d’une garantie immobilière. Si un bien est mis en garantie, les conséquences d’une incapacité durable à rembourser doivent être pleinement comprises.
Une offre transparente permet de prendre une décision éclairée. Une fois les coûts identifiés, la négociation du taux et des conditions de financement devient une étape utile pour améliorer encore le montage.
Comment obtenir un taux de rachat à 4,5 % au lieu de 5,8 % en faisant jouer la concurrence ?
Obtenir un taux de 4,5 % plutôt que de 5,8 % peut réduire le coût d’un regroupement de crédits, à condition que ces taux soient réellement accessibles au profil de l’emprunteur. Ces deux valeurs constituent des hypothèses de comparaison, pas des offres garanties. Pour négocier efficacement, il faut présenter un dossier cohérent et comparer des propositions portant sur le même capital, la même durée et les mêmes garanties.
La première étape consiste à préparer un dossier complet. Les prêteurs doivent pouvoir évaluer la situation financière réelle du ménage, notamment :
- Les revenus réguliers et les éventuels revenus complémentaires.
- Les charges de logement et les dépenses récurrentes.
- Les crédits en cours et leurs capitaux restant dus.
- Les éventuels incidents de paiement et les difficultés rencontrées.
- La situation professionnelle et la stabilité des ressources.
Il est ensuite nécessaire de demander plusieurs propositions construites sur une base identique. Une offre portant sur quatre crédits et une autre sur seulement deux ne sont pas directement comparables. Il en va de même si les durées, les montants financés ou les assurances diffèrent.
La distinction entre taux débiteur et TAEG est fondamentale. Le taux débiteur sert à calculer les intérêts du crédit. Le TAEG prend en compte les coûts entrant dans son périmètre légal, selon la réglementation applicable. L’assurance doit également être examinée, notamment lorsqu’elle est exigée pour obtenir le financement.
Une proposition affichant 4,5 % peut ainsi se révéler moins intéressante qu’une autre à 5,8 % si les frais, les garanties et les coûts d’assurance sont sensiblement différents. Il faut comparer le montant total dû et pas uniquement le taux mis en avant.
| Élément | Offre A | Offre B |
|---|---|---|
| Taux débiteur hypothétique | 4,5 % | 5,8 % |
| Capital financé | Identique à comparer | Identique à comparer |
| Durée | Identique à comparer | Identique à comparer |
| Assurance | À vérifier | À vérifier |
| Frais annexes | À vérifier | À vérifier |
| Coût total | À calculer | À calculer |
La négociation peut ensuite se dérouler en deux temps. Il faut d’abord recueillir des propositions écrites auprès de plusieurs banques et, si nécessaire, d’intermédiaires spécialisés. Dans un second temps, les éléments négociables peuvent être discutés : taux débiteur, frais de dossier, rémunération d’intermédiation ou modalités de remboursement anticipé.
La qualité du dossier ne garantit toutefois pas l’obtention du taux recherché. Les conditions dépendent notamment de la nature des crédits, du niveau d’endettement, des revenus, de la durée et des critères d’acceptation du prêteur.
Un taux plus compétitif peut améliorer le financement, mais le calendrier de vos autres projets compte tout autant. Si un achat immobilier est envisagé, le crédit automobile encore en cours mérite notamment un examen particulier.
Faut-il solder votre crédit auto de 8 000 € avant de demander un crédit immobilier ?
Solder un crédit automobile de 8 000 € avant de demander un prêt immobilier peut améliorer la capacité de remboursement apparente du ménage, mais ce n’est pas toujours la meilleure décision. Il faut comparer la mensualité automobile, le capital restant dû, la date de fin du contrat et l’épargne nécessaire à l’achat immobilier. Le remboursement anticipé ne doit pas fragiliser l’apport personnel ni les réserves disponibles.
Trois situations peuvent être comparées :
- Conserver le crédit auto : la mensualité continue d’entrer dans les charges du foyer jusqu’à son extinction.
- Le solder par anticipation : la mensualité disparaît, mais l’épargne disponible diminue du montant nécessaire au remboursement.
- L’intégrer dans un regroupement : le crédit automobile est remplacé par une nouvelle dette, potentiellement étalée sur une durée plus longue.
Le troisième scénario demande une attention particulière. Un prêt automobile proche de son terme peut coûter moins cher à terminer normalement qu’à refinancer dans un regroupement. L’allègement immédiat de trésorerie ne doit donc pas faire oublier les intérêts supplémentaires potentiels.
Le calendrier constitue un autre facteur déterminant. Si le crédit automobile doit bientôt disparaître, il faut examiner son incidence sur la période pendant laquelle le futur crédit immobilier sera accordé et remboursé.
En France, les établissements bancaires appliquent en principe un taux d’effort maximal de 35 % pour l’octroi d’un crédit immobilier, assurance emprunteur comprise. L’appréciation s’effectue sur la durée du prêt. Les établissements disposent d’une marge de flexibilité encadrée, mais celle-ci ne constitue pas un droit individuel à obtenir un financement.
La FAQ du Haut Conseil de stabilité financière apporte des précisions sur les conditions d’octroi des crédits immobiliers, notamment la prise en compte des charges d’emprunt existantes et de l’assurance. Ce cadre concerne le crédit immobilier français et ne doit pas être étendu automatiquement aux autres pays francophones.
Une simulation de capacité d’emprunt doit donc intégrer les échéances existantes, les assurances, les charges récurrentes et la future mensualité immobilière. Elle doit aussi prendre en compte l’apport, les frais d’acquisition et le montant d’épargne qui restera après l’achat.
Le choix de solder ou non le crédit automobile doit être apprécié dans son ensemble. Réduire les charges ne suffit pas si cette décision oblige ensuite à emprunter davantage pour financer les frais liés à l’acquisition immobilière.
Un regroupement peut donc être pertinent dans certaines situations, mais il n’est pas toujours la meilleure préparation à un projet immobilier. Lorsque la difficulté budgétaire est temporaire plutôt que structurelle, un aménagement des échéances peut constituer une autre piste.
À retenir avant de choisir une solution de remboursement
- Un crédit presque terminé ne doit pas être prolongé sans comparaison précise de son coût restant et de son intérêt dans le regroupement.
- Le remboursement anticipé d’un crédit automobile peut réduire les charges, mais aussi diminuer les liquidités disponibles pour un projet immobilier.
- Une difficulté financière ponctuelle peut parfois être traitée par un aménagement temporaire plutôt que par un nouveau financement de longue durée.
Pourquoi un report partiel vous permet de ne payer que les intérêts pendant 6 mois ?
Un report partiel peut permettre de suspendre temporairement le remboursement du capital tout en continuant à payer les intérêts dus. Pendant six mois, dans un scénario accepté par le prêteur, l’emprunteur bénéficie ainsi d’une mensualité potentiellement réduite. Cette solution dépend toutefois du contrat ou d’un accord spécifique : elle ne constitue pas un droit automatique et l’assurance peut rester exigible.
Le principe est simple. Dans un crédit amortissable classique, chaque échéance comprend généralement une part de capital et une part d’intérêts. Lorsqu’un report partiel est accepté, le remboursement du capital est temporairement suspendu, mais les intérêts continuent normalement d’être dus.
Pour illustrer le mécanisme, imaginons un emprunteur dont la mensualité habituelle se décompose fictivement en 280 € de capital, 70 € d’intérêts et une assurance de 20 €. Son échéance totale est alors de 370 €.
| Élément | Échéance normale | Report partiel |
|---|---|---|
| Remboursement du capital | 280 € | 0 € |
| Intérêts | 70 € | 70 € |
| Assurance | 20 € | 20 € |
| Total illustratif | 370 € | 90 € |
Dans cet exemple pédagogique, le report ferait passer temporairement l’échéance de 370 € à 90 €. Les montants sont fictifs et ne correspondent pas à une offre bancaire réelle. Ils servent uniquement à distinguer le capital suspendu des intérêts et de l’assurance susceptibles de rester exigibles.
La baisse de prélèvement ne signifie pas que la dette diminue. Le capital non remboursé reste dû. Selon l’accord obtenu, la durée du financement peut être prolongée ou les échéances ultérieures ajustées. Le coût final doit donc être recalculé à partir du nouvel échéancier.
Avant d’accepter, il faut demander au prêteur un document indiquant les sommes à payer pendant la période de report, le capital restant dû, les éventuels frais et les conséquences sur les remboursements futurs.
Cette solution peut être adaptée à une baisse temporaire de revenus, à une dépense exceptionnelle ou à l’attente d’un versement identifié. Elle est moins appropriée lorsque le budget reste déséquilibré de manière durable. Dans ce cas, le regroupement ou un accompagnement budgétaire plus approfondi mérite d’être étudié.
En France, un report ou une réduction temporaire des mensualités peut être demandé au prêteur, mais celui-ci n’est pas tenu d’accepter. La fiche administrative consacrée aux difficultés de remboursement d’un crédit à la consommation précise également que les conditions et le coût du réaménagement dépendent de la situation et du contrat.
Le report partiel constitue donc un outil de respiration temporaire, à condition de connaître précisément son coût et de disposer d’une perspective réaliste de retour à l’équilibre. Lorsque plusieurs échéances doivent être décalées, il faut également distinguer le report partiel du report total.
Report d’échéance de crédit : comment décaler 3 mensualités en cas de coup dur sans pénalité ?
Il est parfois possible de décaler trois mensualités lorsqu’un imprévu perturbe temporairement le budget, mais l’accord dépend du contrat et de la décision du prêteur. L’absence de pénalité ne signifie pas nécessairement l’absence d’intérêts, de frais ou de surcoût. Pour éviter un incident de paiement, il faut demander un aménagement écrit avant de laisser une échéance impayée.
Le report partiel et le report total ne produisent pas les mêmes effets. Le premier suspend généralement le remboursement du capital tout en maintenant le paiement des intérêts. Le second peut suspendre une part plus importante de l’échéance, selon les dispositions contractuelles ou l’accord négocié. Les modalités concernant l’assurance et les intérêts doivent être vérifiées dans chaque cas.
Un report de trois mensualités peut être envisagé lorsqu’une difficulté ponctuelle est identifiée : baisse temporaire de revenus, dépenses imprévues importantes ou attente d’un versement dont la date est suffisamment certaine. L’objectif est de traverser cette période sans compromettre les dépenses essentielles.
La première démarche consiste à contacter le prêteur avant le premier impayé. Il faut expliquer la difficulté, préciser sa durée prévisible et demander quelles clauses contractuelles permettent une modulation, une suspension ou un rééchelonnement des échéances.
La proposition doit être écrite. Elle doit préciser les mensualités concernées, les sommes qui restent dues pendant le report, les frais éventuels et les modalités de reprise des remboursements. Le nouveau calendrier permet de savoir si la solution reste compatible avec les revenus à venir.
Il est particulièrement important de ne pas confondre un report autorisé avec une échéance simplement non payée. Suspendre soi-même les prélèvements sans accord peut entraîner des conséquences contractuelles, des frais ou des incidents de paiement. La situation doit être régularisée selon les modalités prévues par le contrat et la réglementation applicable.
En France, la fiche de Service Public sur les difficultés de remboursement d’un crédit à la consommation présente les possibilités de report, de réduction temporaire des mensualités et de rééchelonnement. Elle précise que le prêteur n’est pas obligé d’accepter la demande et qu’un réaménagement peut être gratuit ou facturé selon les conditions applicables.
Un délai de grâce judiciaire constitue une autre possibilité, distincte d’un accord bancaire. Selon la situation, un juge peut notamment accorder une suspension ou une réduction temporaire des paiements dans les limites prévues par la loi. Lorsque les difficultés sont importantes et durables, un dossier de surendettement auprès de la Banque de France peut également être envisagé.
La solution doit finalement correspondre à la nature de la difficulté :
| Situation | Solution à étudier | Point de vigilance |
|---|---|---|
| Difficulté ponctuelle et temporaire | Report ou modulation des échéances | Vérifier le coût et le nouvel échéancier |
| Mensualités durablement trop élevées | Regroupement de crédits | Comparer le coût total et la durée |
| Budget structurellement insuffisant | Accompagnement budgétaire et dispositifs adaptés | Ne pas ajouter un nouvel emprunt sans analyse globale |
Dans les autres pays francophones, les procédures et les organismes compétents peuvent différer. Les règles françaises relatives au report, au délai de grâce et au surendettement ne doivent donc pas être transposées automatiquement.
Si vos difficultés sont ponctuelles, un aménagement négocié peut suffire à retrouver un équilibre. Si les échéances restent durablement incompatibles avec vos ressources, une restructuration ou un accompagnement adapté devient prioritaire. L’essentiel est d’agir avant l’accumulation des impayés, de vérifier chaque engagement par écrit et de retenir une solution qui laisse suffisamment de ressources pour vivre normalement.
Peut-on réellement passer de 600 € à 350 € de mensualités avec un rachat de crédits ?
Oui, cette réduction est envisageable dans certains dossiers, mais elle n’est jamais garantie. Elle dépend des capitaux restant dus, des taux, de la durée du nouveau financement, des assurances et des frais. Passer de 600 € à 350 € représente un allègement hypothétique de 250 € par mois. Il faut vérifier que cette baisse ne résulte pas d’un allongement excessif de la dette et comparer le coût total avant et après l’opération.
Combien de temps faut-il pour obtenir un rachat de crédits ?
Le délai dépend de la complexité du dossier, du nombre de crédits à solder, des justificatifs demandés et des éventuelles garanties. Il faut notamment réunir les relevés de crédits, les justificatifs de revenus et les informations relatives aux charges. Un dossier complet facilite son examen, mais aucun délai universel d’acceptation ou de déblocage ne peut être garanti.
Peut-on faire un rachat de crédits avec un crédit renouvelable ?
Oui, un crédit renouvelable peut être intégré à un regroupement de crédits, sous réserve de l’acceptation du prêteur et de la nature de l’opération. Il faut communiquer le capital restant dû et les conditions du contrat. Le regroupement peut simplifier le remboursement, mais il faut également vérifier les conditions de clôture ou de maintien de la réserve disponible pour éviter de reconstituer une dette après l’opération.
Un rachat de crédits est-il possible lorsque le budget est déjà très serré ?
Une situation financière tendue n’exclut pas systématiquement un regroupement, mais le prêteur doit pouvoir évaluer la capacité de remboursement. Les revenus, les charges, les éventuels incidents et le reste à vivre sont déterminants. Si même une mensualité réduite reste incompatible avec les ressources disponibles, un nouvel emprunt risque de déplacer le problème plutôt que de le résoudre. En France, un accompagnement budgétaire et, lorsque la situation le justifie, une procédure de surendettement peuvent être étudiés.
Est-il préférable de regrouper ses crédits ou de demander un report d’échéance ?
Le report d’échéance répond principalement à une difficulté temporaire, lorsque le retour à une situation financière normale est prévisible. Le regroupement s’adresse plutôt à un budget dont les mensualités sont durablement trop élevées. Les deux solutions ont des conséquences financières qu’il faut comparer. Le report peut prolonger le remboursement ou entraîner des intérêts supplémentaires, tandis que le regroupement peut augmenter le coût total en raison d’une durée plus longue et de frais associés.